※本記事にはアフィリエイト広告が含まれます。
積載車の維持費は、車両の固定費・走行費・車両保守費に、積載装置の保守費を加えて計算します。年額を12で割れば月平均、年間の稼働日数で割れば稼働1日当たりの負担が分かります。
ただし「2トン積載車なら一律いくら」とは決められません。登録区分、保険契約、年間走行距離、荷台やウインチの仕様により、集める明細が変わるからです。本記事では、相場の断定に代えて、自分の車両の請求書から計算する方法を示します。
車両側の点検は国土交通省「点検整備の種類」、装置の構成例は古河ユニック「UC-35EG」公式製品情報を参照します。車両の点検と装置の保守を分け、仮定の金額と現車の指定値も区別します。
支払履歴を集める際は、【トラックの整備記録簿】書き方・保管期間・提出が必要な場面も併せて確認してください。
積載車の維持費は車両と装置を分ける
積載車の年間維持費は、ベース車だけでなく、車両を積み降ろす装置まで含めて集計します。まず「保有している間の固定費」「距離・作業に応じた走行費」「車両と装置の保守費」に分けると、費用の漏れと重複を見つけやすくなります。
固定費
固定費には、税金、保険、駐車場などを入れます。走行しない月にも負担が生じる項目を先に集め、契約期間と対象車両を付記します。車両の購入代金や借入金の返済は、通常の維持管理の支出と別欄にしておきます。
複数台分を一括で支払う駐車場や保険は、車両別の内訳を使うか、決めた配分方法を残します。全額を積載車1台へ入れると、その車だけが高コストに見えます。費用の名称より、どの車両のどの期間に対応するかを優先します。
固定費の判断ポイント
請求書1枚に車両整備と荷台修理が混在している場合は、明細単位で分けます。例えばオイル交換は車両側、荷台の油圧ホース交換は装置側へ記録し、請求書番号を共通で残すと合計額を突き合わせられます。
走行費
走行費の中心は燃料ですが、有料道路、出先での駐車、タイヤなども使い方に応じて増減します。配送や回送の記録と費用を同じ期間で集め、積載中だけでなく、空車で戻る距離も計算に含めます。
本記事ではタイヤ・車両のオイル交換等を「車両保守費」にまとめる方式とします。走行費に配分する方式でも構いませんが、同じタイヤ代を両方へ入れないことが必要です。分類のルールを年度途中で変える場合は、前年分も読み替えます。
走行費の具体例
回送の給油伝票を車両番号で集め、運行日報の距離と対応させます。荷台作動のため停車中に燃料を使う日も記録し、給油代に含まれた分へ、推定したPTO燃料代を重ねて足さない運用にします。
装置費
装置費は、荷台・油圧系統・ウインチ等の保守や修理を整理する欄です。搭載されていない装備の費用は入れず、交換部品の名称だけでなく、装置型式と作業内容を請求書に対応させます。
| 項目・対象 | 条件と具体的情報 | 判断への使い方 |
|---|---|---|
| 固定費 | 税金・保険・駐車場を対象期間別に集計 | 稼働が少ない年にも残る負担を把握する |
| 走行費 | 燃料・有料道路等を運行記録と対応 | 空車回送を含む距離で見積もる |
| 装置費 | 搭載する荷台・ウインチ等の保守と修理 | 車両保守と分け、同じ明細は一度だけ計上する |
費用を入力するときは、明細番号と予算・実績の区別も付けます。整備先から概算だけを聞いた項目は見積日と有効期限を残し、確定請求へ置き換えたら元の概算を合計対象から外します。こうすると、予算の更新で同じ作業代が増え続けるのを防げます。
低稼働でも装置の確認や契約費が不要になるとは限りません。「距離が少ないから安いはず」と見積もらず、固定費と実際の保守予定が残るかを明細から確認します。
税金・保険・車検の年額換算
税金・保険・車検関係の費用は、車両の区分と支払対象期間をそろえて年額に直します。車検時に払った総額を、そのまま毎年の固定費として転記すると、複数期間分の保険料や整備代が混ざることがあります。
区分
最初に車検証等で用途、自家用・事業用の別、車両総重量、最大積載量、初度登録年月を控えます。「2トン」は最大積載量を指す場合があり、税金や点検のすべてを同じ区分で判断できる表示ではありません。
税額は対象年度の納付書、保険は車両を特定した見積書・証券を使います。任意保険では、積載する他人の車両に対する補償が必要な業務かも伝え、対象・免責・限度額をそろえた見積りを比較します。
区分の判断ポイント
購入候補の積載車を比較するときは、同じ車格という説明だけで税金や保険を流用しません。登録予定の用途と使用目的を販売店・保険窓口へ伝え、候補車ごとの明細を取得してから年額欄を埋めます。
期間
請求明細は、税金、自賠責保険、任意保険、検査の手数料、点検整備、交換部品へ分けます。月払保険は年払いの価格と同じと決めつけず、その契約で1年間に支払う合計を採用します。
国土交通省の点検周期表では、自家用中小型トラックは6か月、事業用トラックや自家用大型トラックは3か月の区分が示されています。積載車という呼び方だけで全車を3か月点検に統一しないよう、現車の区分に合う予定を組みます。
期間の具体例
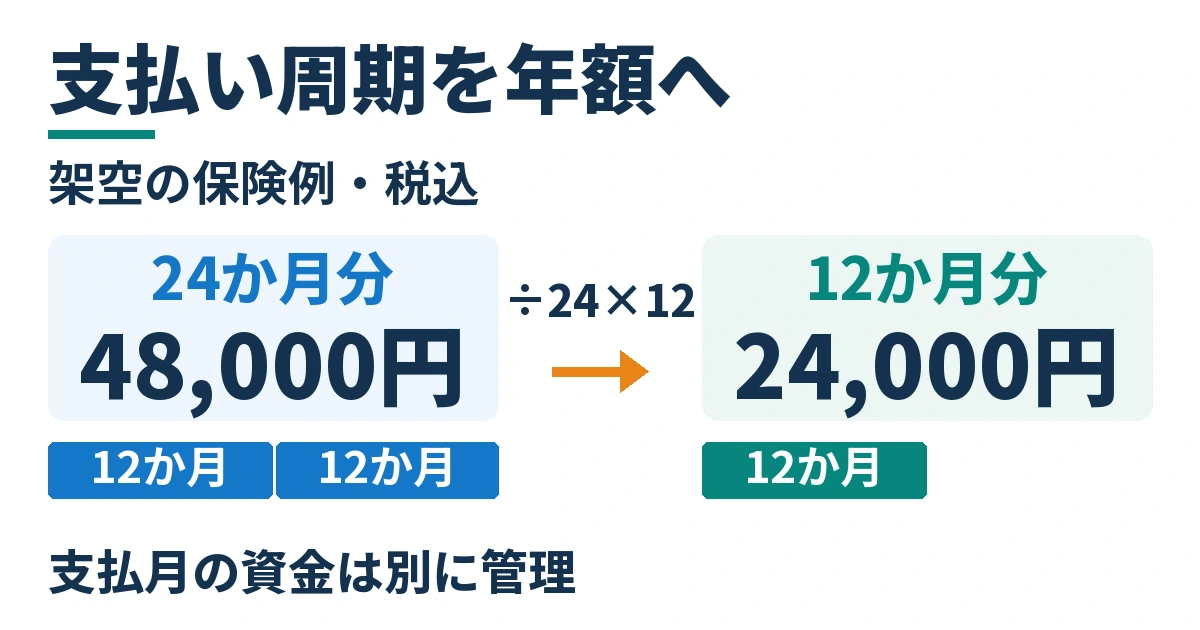
仮にある保険の対象期間が24か月、支払額が税込48,000円なら、比較用の年換算は24,000円です。これは計算だけの架空例で、積載車の契約期間や保険相場を示しません。支払予定表には実際の支払月と48,000円を残します。
年額
年額へ換算する式は「対象期間の金額÷対象月数×12」です。ただし単発の故障修理を、保険と同じように毎年発生する契約費へ置き換えないでください。通常の予定費と臨時修理の実績は分けて残します。
| 項目・対象 | 条件と具体的情報 | 判断への使い方 |
|---|---|---|
| 区分 | 車検証等・納付書・保険証券を対応させる | 車格名だけで税額や補償を決めない |
| 期間 | 金額と対象月数、実際の支払月を記録 | 年換算と資金の支払予定を別々に作る |
| 年額 | 対象額÷対象月数×12。単発修理は別管理 | 比較期間のそろった金額で集計する |
- ✅ 用途・自家用事業用の別・重量等を現車資料から転記した。
- ✅ 保険等の対象期間と支払月、税込・税別の表示をそろえた。
- ✅ 車検の請求総額と、個別の税金・整備代を二重に足していない。
車両点検の見積りに装置保守が含まれるかも分けて聞きましょう。作動油の指定や交換範囲を依頼する際の整理方法は、次の記事へつなげられます。
積載車の作動油交換|装置型式・指定油と交換費用の確認を参照してください。
燃料と距離による変動費
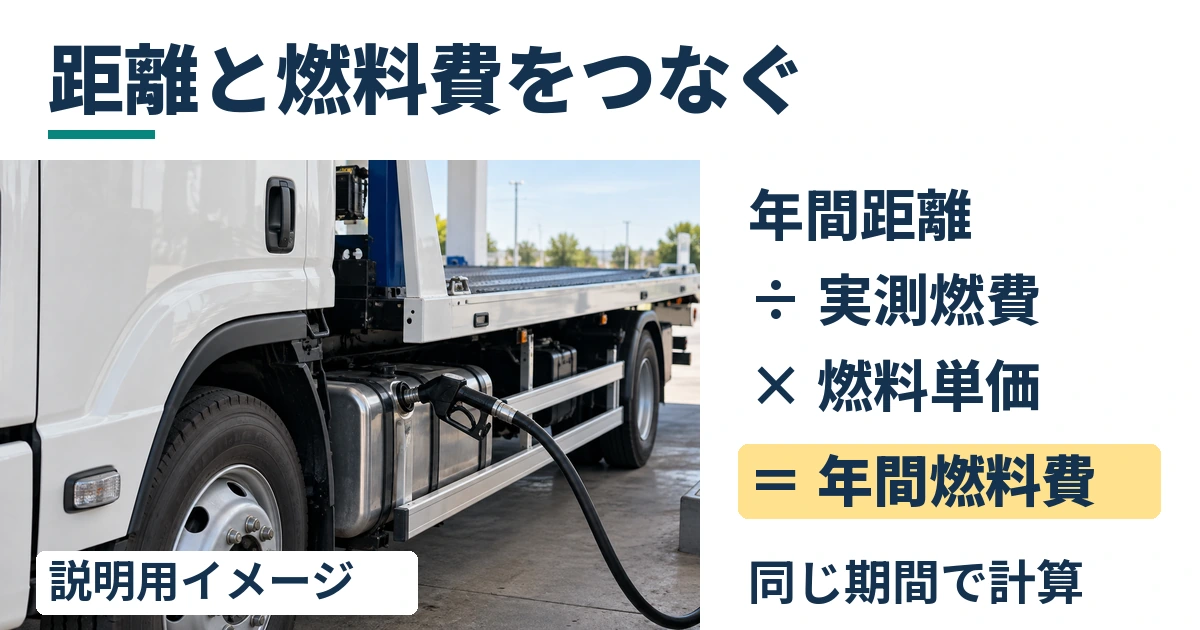
燃料費は、年間走行距離を実測燃費で割り、同じ条件の燃料単価を掛けて求めます。使うのは自車の記録、または予算用と明記した仮定です。インターネットの燃費値や軽油価格を、使用条件を付けずに現車の年間費用へ流用しません。
年距離
年間走行距離には、車両の引取り、納車、空車回送、整備入庫などを含めます。稼働日数に1日の距離を掛けるなら、その距離が片道か往復かをそろえ、既に含まれる区間を再加算しないようにします。
新規導入で通年記録がない場合は、確定している案件と未確定案件を分けて予算化します。繁忙月の距離をそのまま12倍すると過大になり得るため、閑散期や長期の整備予定も反映した月別計画を作る方が比較しやすくなります。
年距離の判断ポイント
予算の距離欄には「取引先への回送・帰庫・整備入庫を含む」と対象を添えます。距離が増えたときは、単に燃費悪化と考える前に、便数・走行区間・空車比率のどれが変わったかを日報で切り分けます。
実測燃費
全日本トラック協会の算定ツールマニュアルVer.5(16ページ)では、燃費を走行キロ÷燃料使用量で扱っています。給油量を使う場合は、集計の始めと終わりのタンク残量差にも注意します。
積載車では走行に加え、停車中の荷台作動などで同じ燃料を使う構成もあります。給油記録から求めた燃費にその消費が含まれている場合、別の推定値を足すと重複します。PTO使用時間や積み降ろし回数を併記すると、前年との差を説明しやすくなります。
実測燃費の具体例
複数回の記録をまとめるときは、各回のkm/Lを単純平均せず、期間の総距離を総使用量で割ります。給油方法と集計境界をそろえ、距離・給油量・積載条件・荷台作動の記録を一組で残します。
消耗品
タイヤ、車両のオイル類、その他の消耗品は、前回交換日・交換時距離・現在の状態・見積りから翌年分を拾います。一般的な交換距離を現車指定に置き換えず、距離以外の条件がある項目はメンテナンスノートに沿って確認します。
| 項目・対象 | 条件と具体的情報 | 判断への使い方 |
|---|---|---|
| 年距離 | 空車回送・引取納車・整備入庫を含むkm/年 | 走る区間の漏れを防ぐ |
| 実測燃費 | 同じ集計期間の総km÷燃料使用L | 年距離÷km/L×円/Lで燃料費を計算 |
| 消耗品 | 車両保守欄に、交換履歴と翌年予定を記録 | 燃料費との合計範囲を固定する |
燃料単価は購入伝票の対象月と税込・税別を付けます。将来の価格を置く場合は「予算仮定」と表示し、単価だけを変えた場合の増減も計算できます。特定日の価格を将来1年間の確定額として扱わないことがポイントです。
有料道路は距離に単純比例しないため、実際のルートと料金記録から別に積み上げます。次節の装置保守と分離しておけば、走行条件の変化なのか、装置の修理が増えたのかを年末に比較できます。
積載装置の保守費を拾う
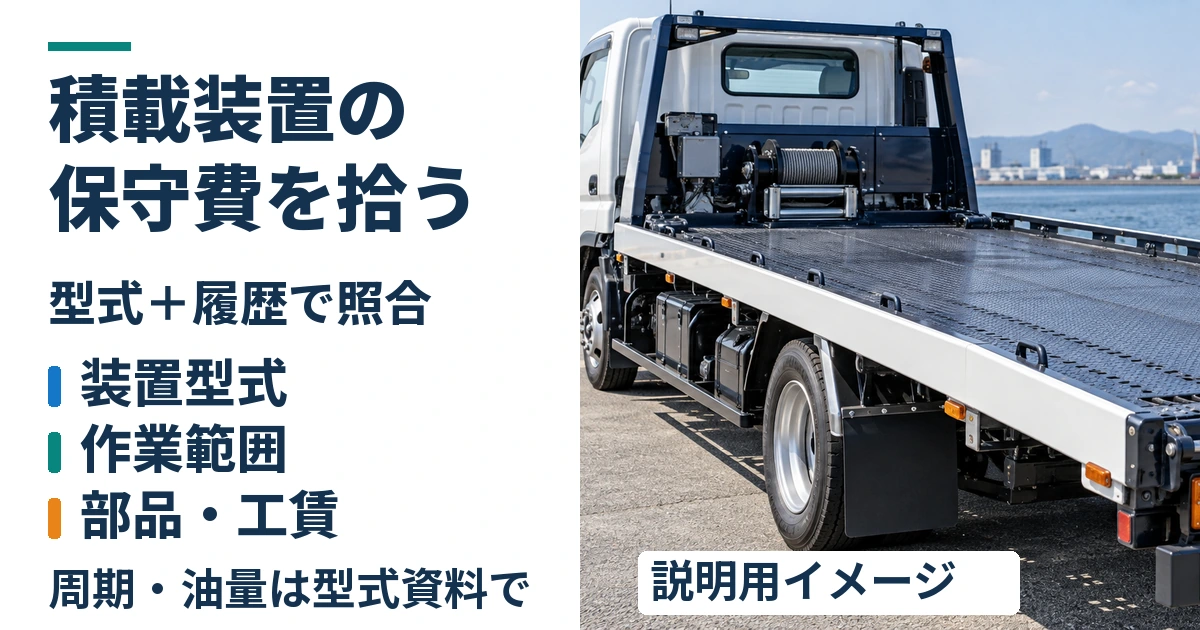
積載装置の保守費は、装置の型式資料と整備履歴から、予定作業・部品・工賃を拾います。車両点検の周期やユニッククレーンの保守条件を、そのまま車両運搬装置へ転用しないことが出発点です。
燃料費と作業条件の記録は、大型トラックの燃費|実測記録・積載条件と燃料費の計算でも整理しています。大型車の数値を積載車へ転用せず、記録方法を参考にしてください。
装置型式
問い合わせに使う情報は、車両のメーカー・型式・年式に加え、架装メーカー、装置型式、製造番号です。装置を載せ替えた車両では車両と装置の年式が一致しない場合もあるため、両方の識別情報を分けて控えます。
古河ユニックUC-35EGの製品ページでは、油圧シリンダやスライド機構、ウインチの操作等を確認できます。これは費用項目を洗い出す構成例です。同ページを、現車の指定作動油量・交換周期・修理費の根拠には使いません。
装置型式の判断ポイント
装置の資料が見つからない場合は、銘板情報と手元の整備記録をメーカー系窓口や取扱店へ渡し、対応する取扱説明書を特定してもらいます。油量や交換周期の欄は推測で埋めず、回答待ちと費用未確定を区別して残します。
保守
保守の見積りは、点検、給脂、作動油やフィルタ等の対象作業に分け、部品・油脂・工賃・出張費・廃油処理費のどこまで含むかを尋ねます。実際に搭載する装備と指定作業を基準にし、一式価格だけで比較しないことが必要です。
距離が少なくても荷台の作動回数が多い運用では、走行距離だけでは使い方が伝わりません。年間の積み降ろし回数、保管環境、前回作業日も添えると、依頼先が必要な確認範囲を整理しやすくなります。
保守の具体例
同じ「装置点検一式」でも、油の交換を含む見積りと、点検だけの見積りは比べられません。依頼前に対象部位・交換品・工賃・追加作業の連絡条件をそろえ、予定保守と故障修理を別行に分けてもらいます。
修理
故障修理は、症状の確認、修理対象、部品の供給、修理後の確認、納期を一組で照会します。漏れや作動不良がある場合は、費用計算のために無理に再現運転をせず、既に分かっている症状や写真を渡します。
| 項目・対象 | 条件と具体的情報 | 判断への使い方 |
|---|---|---|
| 装置型式 | 車両情報とは別に、架装メーカー・型式・製造番号 | 適用する資料と部品を特定する |
| 保守 | 予定作業、油脂・部品・工賃、出張等の包含範囲 | 同じ作業範囲で年次予算へ入れる |
| 修理 | 診断・修理・動作確認・納期と追加見積り条件 | 臨時費用と休車を予定保守から分ける |
保守パックや保証がある車両では、装置側も対象か、部品代と工賃の両方を含むかを契約で確認します。契約に含まれる作業へ別の見積額を重ねると、維持費が過大になります。対象外の出張や消耗品だけを追加する方法で整理しましょう。
年間・月額・稼働日の計算例
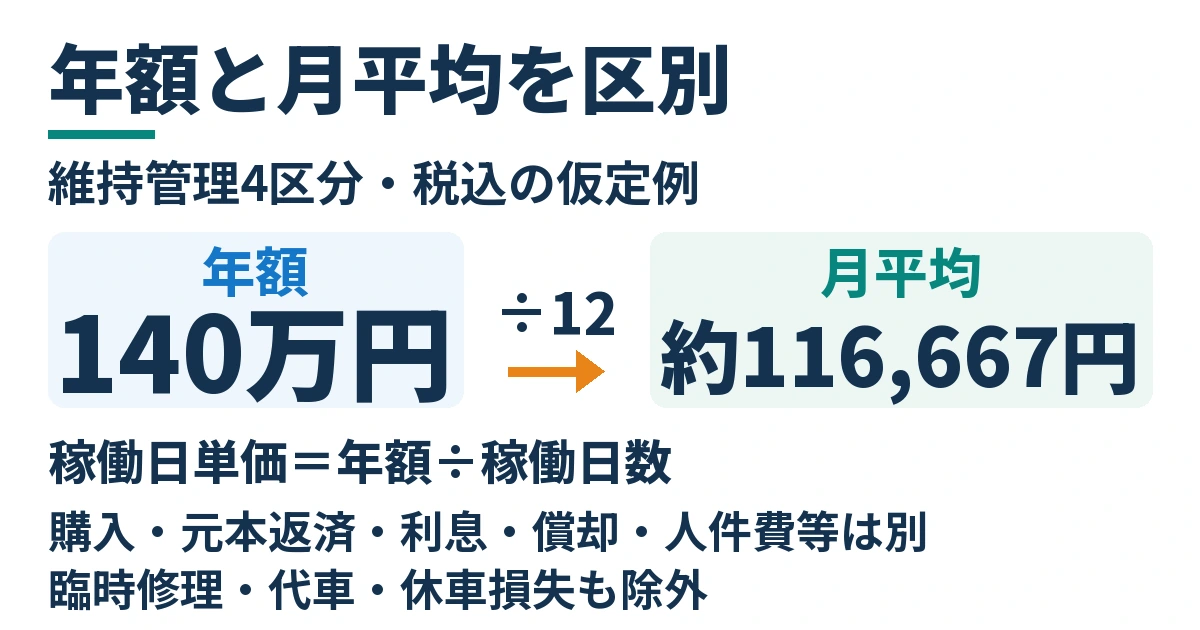
年額・月額・稼働日単価は、同じ費用範囲と同じ仮定から換算します。ここでは車両の維持管理と装置保守だけを対象にした架空例を使います。借入元本・減価償却・購入代金を混ぜず、何を含む合計なのかを先に固定します。
年間合計
以下は2026年10月26日作成の予算計算例です。金額は便宜上、税込支払ベースで統一した仮定であり、税金の課税区分を意味しません。車種・地域・保険条件を調査した市場平均でも、特定車両の実績でもありません。
車両固定費600,000円+走行費600,000円+車両保守100,000円+装置保守100,000円=年間1,400,000円です。固定費は税金・保険・駐車場等、走行費は燃料・有料道路等を想定し、車両保守にタイヤ等を含めています。
購入代金、借入元本・利息、減価償却、人件費、事務所費、臨時故障修理・代車・休車損失はこの合計に含めません。実務で総負担を比較する際は、必要な項目を別途追加します。140万円で事業全体が運営できるという意味ではありません。
年間合計の判断ポイント
費用表の先頭に、対象車両・対象12か月・税込支払ベース等の集計基準を書きます。予算枠と確定支出は別列にし、修理用に確保した資金と、そこから支払った修理代を同じ合計へ二度入れないようにします。
月額
月額は年額÷12で計算します。この値は毎月の準備資金を考える平均額であり、保険更新や整備の支払が集中する月の必要額を示しません。契約に沿った支払予定表も作り、月平均とは別に資金を確認します。
| 項目・対象 | 条件と具体的情報 | 判断への使い方 |
|---|---|---|
| 年間合計 | 上記4区分の合計:1,400,000円/年 | 通常の維持管理・保守の仮定。除外費用は別途 |
| 月額 | 1,400,000÷12=約116,667円/月 | 1円未満を四捨五入した月平均 |
| 稼働日単価 | 年間200日と仮定:1,400,000÷200=7,000円/日 | 同じ年額を稼働日に配分。運賃や利益ではない |
月額の具体例
月平均の端数を丸めてから12倍すると、元の年額と少しずれる場合があります。合計欄は元の年額を保持し、表示した月額を再集計しない方式にします。支払予定の月には、平均額ではなく請求予定額を置きます。
稼働日単価
稼働日数は、運行を伴う日など自社の定義を決めます。同日に複数の運搬をしても日単価の分母は1日です。1件当たりへ変えるなら運搬件数で割り直し、日数と件数を混ぜないでください。
稼働日数だけを減らして同じ年額を割り直す計算は、負担の配分を見るためのものです。来年の予算では距離や燃料使用量も変わり得るので、固定費を残し、変動費を新しい運行計画で再計算します。日単価の分母だけを変えて予算が完成したとは考えません。
減価償却は取得費を期間へ配分する考え方で、国税庁「減価償却のあらまし」に説明があります。資金の返済額をみる表と、償却費を含む採算の表を分けることで、元本返済と償却の重複を避けます。
- ✅ 年間合計に含める項目と、購入・人件費等の除外項目を記した。
- ✅ 月額の丸めは表示時だけ行い、支払予定月は別管理にした。
- ✅ 稼働日数と運搬件数を分け、単価の分母を統一した。
臨時修理や休車を加えて今後の負担を比べる場合は、トラックの修理と買い替え見積り・休車と今後の費用を比較へ進んでください。
稼働予定と修理・買い替え
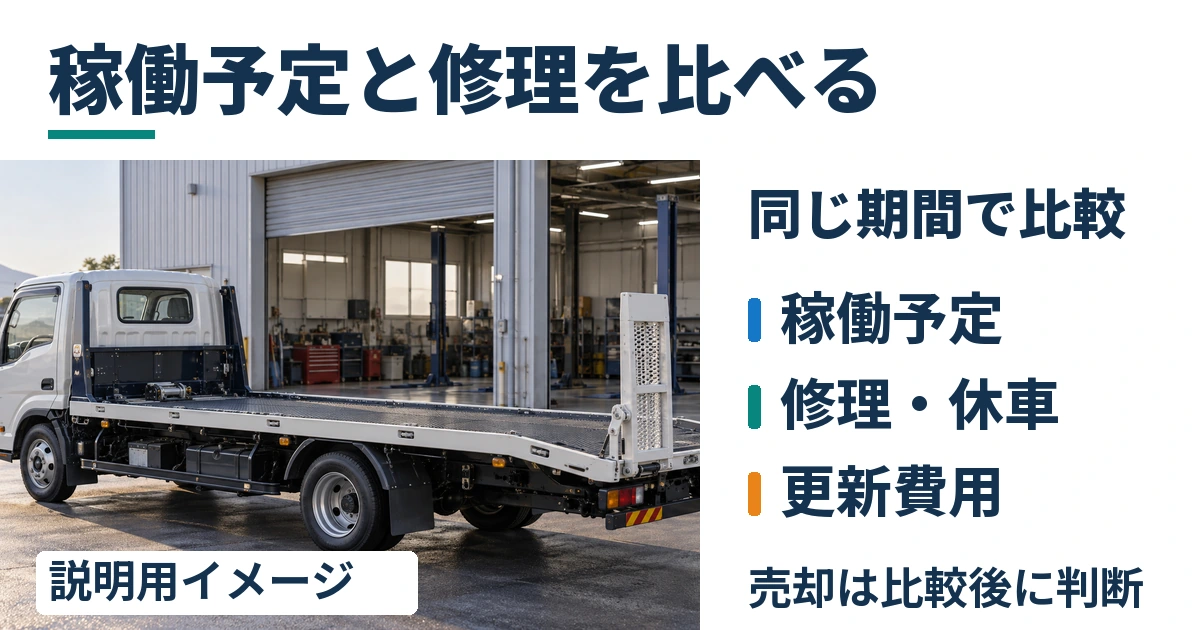
修理と買い替えは、同じ使用期間・稼働予定・必要な装置能力で比較します。今年の維持費が高かったという理由だけで更新を決めず、今後の修理、代車や外注、休車、更新後の維持費まで並べて判断します。
稼働
今後必要な稼働日数と運搬する車両の条件を先に決めます。最大積載量や荷台寸法、作業場所に合う仕様が違えば、安い候補車を選んでも予定する仕事に使えないためです。現車と候補車で、同じ仕事ができることを比較の前提にします。
稼働の判断ポイント
既に支払った過去の修理代は、履歴として残しても、今後の修理案の支出へ再加算しません。これから発生する費用と現車の状態を判断材料にし、過去の支出を回収したい気持ちだけで使用継続を決めないようにします。
修理
修理案では、確定見積り、診断後の追加範囲、部品待ち、作業日数を整理します。再発の可能性が不明なときは故障率を仮作成せず、原因特定の程度と保証範囲を依頼先へ尋ね、未確定項目として残します。
休車中に代車を借りるなら、その代車で必要な運搬ができるかと使用条件も確認します。外注費、代車費、失う利益をすべて一律に足すと重複し得るので、代車で仕事を続ける場合と、受注を止める場合を別案にします。
修理の具体例
修理見積りには「分解後の追加作業は事前連絡」「部品納期が変わった場合の連絡」を条件として付けます。初回の提示額だけで資金を決めず、確定額・追加の可能性・休車日数の三つが分かる形で回答をもらいます。
更新
更新後も比較期間の終わりに車両を保有する計画なら、その時点の残存価値を考慮するかも両案で統一します。将来の売却額は確定収入にせず、保守的な仮定として表示し、査定を受けた現在の金額と区別して扱います。
更新案は、候補車の取得・導入に必要な支出、以後の維持管理、現車の売却手取りを同じ期間で整理します。資金支出で比べるか、償却等を使う採算で比べるかをそろえ、ローン元本と車両代金を二度足さないようにします。
| 項目・対象 | 条件と具体的情報 | 判断への使い方 |
|---|---|---|
| 稼働 | 比較する使用期間と、仕事に必要な積載量・装備 | 同じ仕事ができる条件で比較する |
| 修理 | 見積り・追加範囲・納期、代車又は休業の扱い | 今後発生する負担と未確定分を分ける |
| 更新 | 導入費・維持費・現車売却手取りと引渡し時期 | 同じ期間・同じ計算方式で差額を出す |
比較表を作る手順は、トラックの修理と買い替え見積り・休車と今後の費用を比較で確認できます。
修理見積りと将来稼働を整理したうえで更新も検討するなら、現状査定を比較材料に加えられます。車両情報と装置型式、故障箇所、修理歴、走行・積み降ろしの可否を伝え、査定額に加えて引取条件や費用の有無も確認してください。
最新の条件は公式サイトで確認

査定の提示だけで売却や更新を決める必要はありません。支払条件、引渡しの時期、手元に残る金額をそろえて比較します。軽微な不具合や一時的な稼働減だけで、修理より売却が有利だと決めつけないことも必要です。
依頼前の準備は、故障・架装の状態を伝えた現状査定の確認事項にまとめています。
積載車 維持費のよくある質問
車両だけの見積りでは不足し、月額は比較用の平均、元本返済と償却は別の表で扱います。ここでは、集計を始めたときに迷いやすい三つの疑問に答えます。
ベース車の維持費だけで足りる?
足りません。荷台などの装置保守が見積りに含まれるかを確認する必要があります。車両整備一式の内訳に装置の作業がなければ、装置型式に対応した見積りを別途取り、年次予算に加えます。
中古車で履歴が分からない場合も、直ちに任意の交換周期を当てはめるのではなく、現状確認と今後必要な作業を分けて依頼します。購入直後の初期整備と、翌年以降の通常保守も別にすると、初年度の高さを毎年の負担と混同しません。
月額は年額を12で割る?
通年保有の同じ費用範囲なら、年額を12で割って月平均を出せます。ただし、年の途中に導入した車両の数か月分の実績を、通年分の実績として扱うことはできません。保有月数と稼働条件を添えて比較します。
月平均の計算は、次年度の準備資金を考える補助になります。税金や保険、まとめて払う整備代があるため、毎月同額の現金で足りるとは限りません。実際の支払月の表と組み合わせて使います。
元本返済と償却は両方足す?
同じ取得費の負担として、元本返済と減価償却を両方加えることは避けます。資金繰りでは元本の返済を追い、採算では償却費等を扱うという目的の違いがあります。利息は元本と分け、契約の返済予定表で把握します。
本記事の計算は維持管理予算の作り方です。税務上の費用計上時期や個別の償却額を判定するものではありません。申告用の数値は、車両の取得資料と帳簿に基づく処理へつなげてください。
取り違えやすい担当の境界
装置の作動油量や交換方法は、年間総費用の計算から決められません。費用表では、型式資料や依頼先の回答に対応する見積りを使います。未確認の油量へ単価を掛けても、現車に必要な整備予算にはなりません。
まとめ|積載車 維持費の次の確認
積載車の維持費は、車両の固定費・走行費・保守費と、積載装置の保守費を分けて年額に集計します。月平均と稼働日単価へ換算すると、保有負担と使う日の負担を別の視点で確認できます。
最初に集めるのは、車両と装置の情報、保険・税金等の明細、整備履歴、距離と給油の記録です。相場の数字を先に入れるより、対象期間と費用範囲をそろえることで、翌年の予算や候補車との比較に使いやすくなります。
読後に揃える情報と次の判断
整備先には車両情報・装置型式・前回作業日・翌年の稼働予定を渡し、保守と修理の見積りを分けてもらいます。自社では支払履歴と運行記録を添え、年額・月平均・稼働日単価、別途必要な資金を確認します。
- ✅ 今後の稼働日数と必要な積載量・装備を整理する。
- ✅ 予定保守と臨時修理を分け、納期や休車も見積りに添える。
- ✅ 更新する場合は現車の手取りと導入費を同じ期間で比較する。
コメント